營業稅怎麼算?2026最新稅率、申報時間與小規模營業人全攻略
營業稅到底是誰在繳?很多人以為這是「政府從我口袋多拿走的錢」,這個誤解讓不少電商賣家在該辦登記的時候拖著不辦,等到國稅局發函才慌了手腳。事實是,營業稅本質上是消費者付的錢,你只是代收代繳的那個人——搞不清楚這件事,你會做出錯誤的定價決策,也會低估補稅的風險。本文將拆解營業稅怎麼算、2026 年適用的最新稅率與起徵點、小規模營業人該不該轉換的判斷邏輯,以及申報流程與罰則,附上電商賣家的實際試算案例。(本文為一般性說明,實際課稅認定請以國稅局公告及個案情況為準。)
營業稅是什麼?中小企業主一定要懂的基本概念
我輔導過的客戶裡,大概有一半在第一次談稅務時會問同一句話:「我每個月營業額才十幾萬,也要繳營業稅嗎?」
問題本身沒錯,但問法反映了一個更根本的誤解——他們把營業稅當成「賺錢要分給政府的那一份」。那是營利事業所得稅在做的事。營業稅的邏輯完全不同,它不看你賺不賺錢,它看的是消費行為有沒有發生。
誰在繳?誰在收?營業稅的代收代繳邏輯
台灣的營業稅屬於消費稅,最終的納稅人是買東西的那個消費者,不是你。當你賣出一件標價 1,050 元的商品,其中 1,000 元是你的銷售額,50 元是消費者付的營業稅,你只是代政府把這 50 元收下來,再於申報期間繳出去。
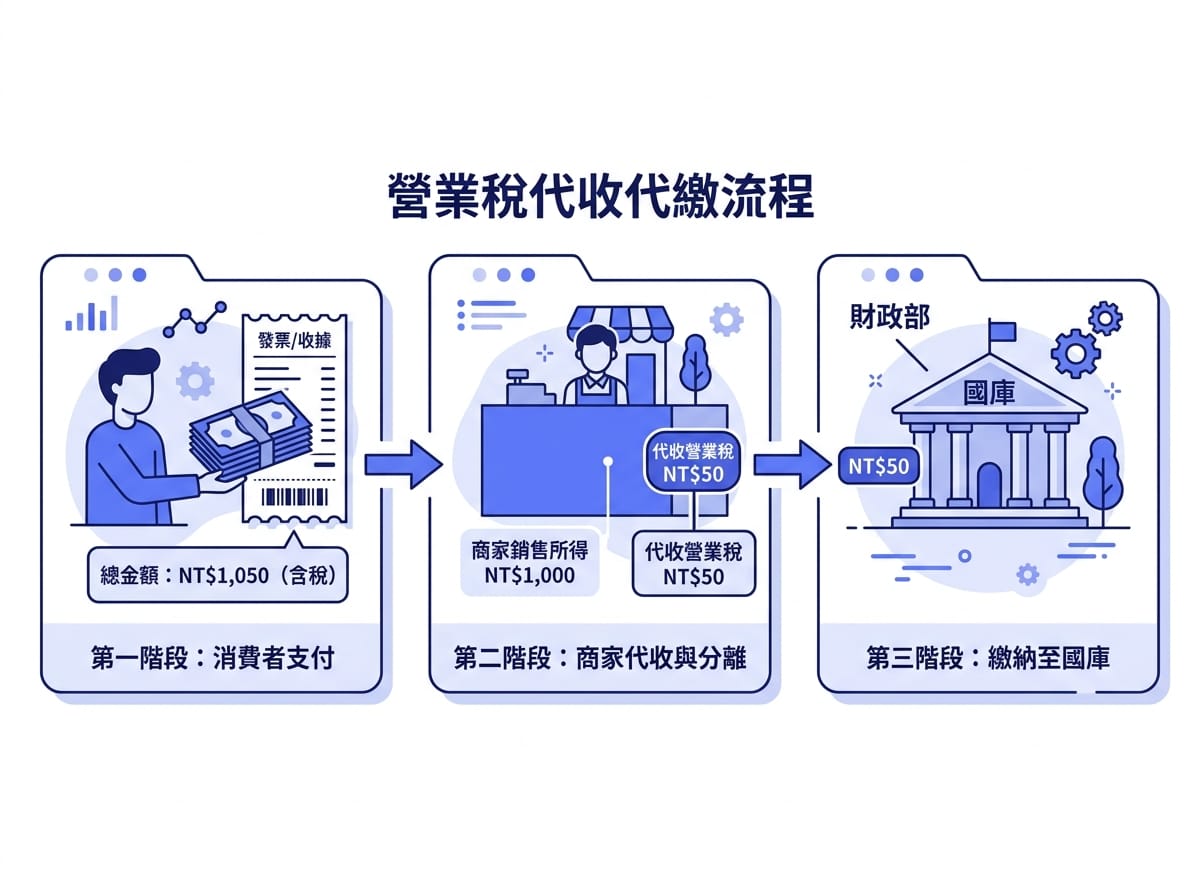
這件事聽起來像文字遊戲,但它會直接改變你的定價方式。如果你辦了稅籍登記、開始開立統一發票,卻還是用原本「未稅價」直接掛在賣場上,等於自己吃掉那 5%。我看過不只一位賣家在轉為一般營業人的第一季,毛利莫名其妙掉了 4 到 5 個百分點,追查下去就是定價沒有把稅含進去。
反過來說,這也是為什麼營業稅不該被當成成本看待。你真正需要煩惱的不是「稅怎麼變多」,而是「我的售價有沒有把代收的那一段算進去」。這兩件事的解法完全不同。
至於進貨端的稅,如果你是一般營業人,付給供應商的那筆營業稅(進項稅額)通常可以拿來扣抵你收到的銷項稅額。制度設計上,你繳的是「你這一段加值出來的部分」,這也是加值型營業稅名稱的由來。
營業稅 vs 營利事業所得稅:不要再搞混這兩種稅
這兩種稅在申報週期、計算基礎、稅率結構上完全不一樣,卻常被混在一起講。下表整理兩者的核心差異。
| 項目 | 營業稅 | 營利事業所得稅 |
|---|---|---|
| 課稅基礎 | 銷售額(交易行為) | 課稅所得額(收入減成本費用後的盈餘) |
| 實質負擔者 | 消費者,營業人代收代繳 | 營業人自己 |
| 賠錢時要不要繳 | 要,只要有銷售就有稅 | 通常不用,無所得即無稅 |
| 申報頻率 | 一般營業人每 2 個月一期;小規模營業人按季 | 每年一次結算申報 |
| 一般稅率 | 5%(一般營業人)/1%(查定課徵之小規模營業人) | 依所得稅法規定之營所稅稅率 |
| 常見申報書 | 401(一般營業人銷售額與稅額申報書) | 營利事業所得稅結算申報書 |
看懂這張表,你就知道為什麼「今年虧錢還要繳營業稅」不是稽徵機關算錯。營業稅跟著交易走,跟你的損益表沒有直接關係。
還有一個實務上的差別值得記住:營業稅申報是「不論有無銷售額都要申報」。零收入的那一期照樣要送申報書,只是金額掛零。很多剛登記的公司以為沒開發票就不用理,結果收到滯報金裁處書才知道搞錯。
本節資訊來源:財政部稅務入口網「營業稅」稅務問答、加值型及非加值型營業稅法。
營業稅怎麼算?加值型與非加值型計算公式拆解
營業稅怎麼算,答案取決於你是哪一種營業人。同樣是月營業額 30 萬,一般營業人跟小規模營業人算出來的數字可能差到十倍以上,因為兩邊用的根本不是同一條公式。
加值型計算公式:銷項稅額減進項稅額
一般營業人採加值型計算,公式是:
應納稅額 = 銷項稅額 - 進項稅額
其中,銷項稅額是你賣出的未稅銷售額乘以 5%,進項稅額是你進貨、支付費用時取得的合法憑證上載明的稅額。兩者相減如果是正數,就是你這一期要繳的錢;如果是負數,代表溢付稅額,可以留抵下一期,符合條件時也能申請退還。
這裡有個新手最常卡住的地方:含稅金額的換算。如果客戶匯給你的是 315,000 元(含稅),你的銷售額不是 315,000,而是 315,000 ÷ 1.05 = 300,000 元,稅額 15,000 元。反過來,未稅 300,000 元要開出的發票總額是 315,000 元。少了這一步,401 表的銷售額欄位就會填錯,後續稽徵機關比對憑證時很容易被抓出來。
另外一個容易漏掉的是:不是每張憑證都能扣抵。交際應酬用的支出、非供本業使用的貨物或勞務、載有稅額的收銀機統一發票收執聯之外的憑證,扣抵條件都有各自的限制。實務上建議把可扣抵與不可扣抵的憑證在入帳當下就分開歸檔,不要等到申報前一天才翻整箱單據。
非加值型計算公式:銷售額乘以稅率
小規模營業人適用的是查定課徵,公式簡單很多:
查定稅額 = 查定銷售額 × 1%
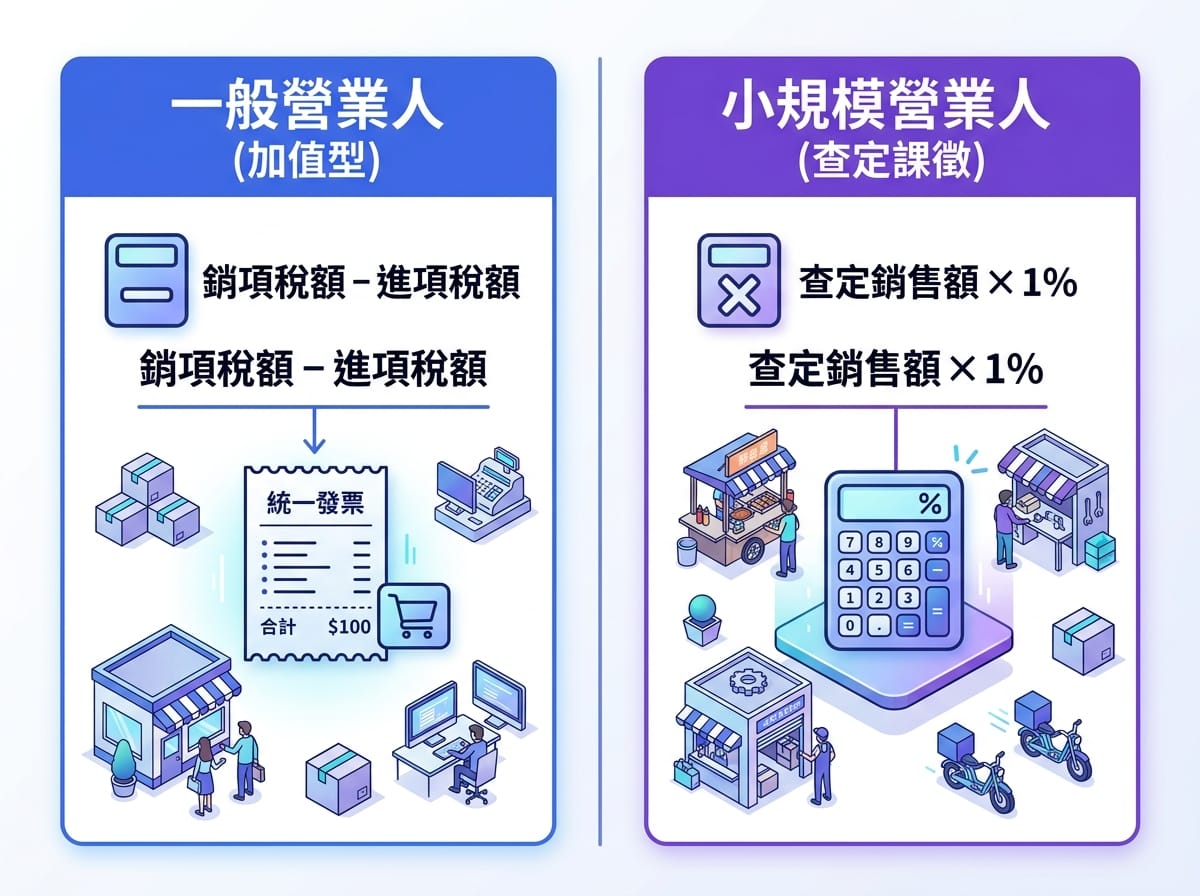
「查定」兩個字是關鍵。稽徵機關會依你的營業性質、地點、規模核定一個銷售額,按季發單給你,你收到繳款書去繳就好,不需要自己算銷項進項,也不需要開立統一發票。這是制度為小型營業人設計的簡化路徑。
要注意的是,查定銷售額不等於你實際的營業額。它是核定值,如果你的實際營收明顯高於核定金額,或被查獲有短漏報情形,稽徵機關可以重新核定並補徵。我遇過賣家以為「反正是核定的,多賣就是賺到」,這個想法在稽徵機關掌握第三方金流與平台交易資料之後,風險已經比幾年前高很多。
另外,小規模營業人取得載有稅額的進項憑證,依現行規定可在每年 1、4、7、10 月 5 日前申報,將進項稅額的 10% 抵減查定稅額,這個比例是固定的,不是「一定比例」這種模糊講法,實際申報流程仍以所轄國稅局核定為準。
還有一個小規模營業人常常沒算過的環節:查定的營業稅本稅,其實可以反推出你申報營利事業所得稅要填的所得額。公式是:
應申報營利所得 = 全年營業稅本稅 ÷ 查定稅率 × 該行業純益率標準
舉例,全年營業稅本稅 14,400 元,稅率 1%,純益率標準 6%,反推出來的營利所得就是 14,400 ÷ 1% × 6% = 86,400 元。很多小規模營業人以為營業稅跟所得稅申報是兩件不相干的事,其實國稅局正是拿營業稅資料去推算所得稅基礎。查定銷售額被低估,連帶影響的不只是營業稅,也會拖累所得稅計算的準確性。
實際試算案例:電商賣家一個月的營業稅怎麼抓
用兩組數字對照,會比看公式清楚得多。以下情境為便於說明所設定,實際稅額依個案進銷項內容與稽徵機關核定為準。
情境一:一般營業人(已辦登記、開立統一發票)
某服飾電商當期(2 個月)銷售額合計 60 萬元(未稅),進貨與廣告費等取得可扣抵憑證的未稅金額合計 36 萬元。
- 銷項稅額:600,000 × 5% = 30,000 元
- 進項稅額:360,000 × 5% = 18,000 元
- 應納稅額:30,000 - 18,000 = 12,000 元
實際負擔看起來是 12,000 元,但這筆錢在他賣東西的時候,早就從消費者那邊收進來了。真正影響現金流的是時間差——他 3 月收到的營業稅,可能要到 5 月才繳出去,中間那筆錢不是他的。
情境二:小規模營業人(查定課徵、免用統一發票)
同一位賣家如果還在小規模階段,季查定銷售額被核定為 36 萬元(等於月核定 12 萬元)。
- 查定稅額:360,000 × 1% = 3,600 元/季
數字差很多,這也是為什麼很多賣家不想轉。但這組比較有個陷阱:小規模階段的 3,600 元是實付成本,因為他沒有進項可以扣抵,也沒有把稅轉嫁到售價上;一般營業人的 12,000 元則是代收後轉繳。真正該比的不是絕對金額,而是「轉換後我的定價與客群會不會跟著改變」,這一點我會在後面的章節展開。
本節資訊來源:加值型及非加值型營業稅法第 15 條、第 19 條、第 25 條、財政部稅務入口網營業稅專區。
營業稅率多少?各業別稅率與起徵點總整理
營業稅率本身不複雜,複雜的是「我到底適用哪一種身分」。而決定身分的第一道關卡,就是起徵點。
一般稅率 5% 與小規模營業人 1%:差在哪
一般營業人適用 5%,這是台灣營業稅的主要稅率。查定課徵的小規模營業人適用 1%,屬於簡化課徵的例外設計。
差的不只是四個百分點。5% 這一組要開立統一發票、每 2 個月自行申報、可以全額計算進項扣抵;1% 這一組免用統一發票、由稽徵機關按季發單,原則上不辦理進項扣抵,但可在規定申報月份用取得的進項憑證抵減 10% 查定稅額(詳見下一段),扣抵幅度遠低於一般營業人。制度給你低稅率,同時也拿走了大部分扣抵權跟開發票的能力。
有人看到 1% 覺得賺到,有人看到「不能開發票」就知道自己接不到企業客戶。兩種反應都對,只是站在不同的營運階段。
至於免稅與零稅率,是另外兩種概念,不要跟低稅率混為一談。零稅率(如外銷貨物)銷項適用 0%,但進項稅額仍可退抵;免稅則是銷項免徵、進項不得扣抵。做跨境電商或外銷業務的賣家,這個差異會直接影響能不能退稅,值得單獨向會計師確認。
多數中小企業與電商賣家只會碰到 5% 與 1% 這兩檔,但營業稅法對少數特殊業別另有專屬稅率:銀行、保險業本業銷售額課 5%(保險業再保費收入課 1%,其餘銷售額課 2%)、農產品批發市場承銷人及銷售農產品之小規模營業人課 0.1%、夜總會與有娛樂節目之餐飲店課 15%、酒家及有陪侍服務之茶室/咖啡廳/酒吧課 25%。這幾檔跟一般電商、服務業、零售業無關,這裡只是提醒你別把網路上看到的「25%」誤套在自己的行業上。
2025 年起徵點新制:貨物 10 萬、勞務 5 萬
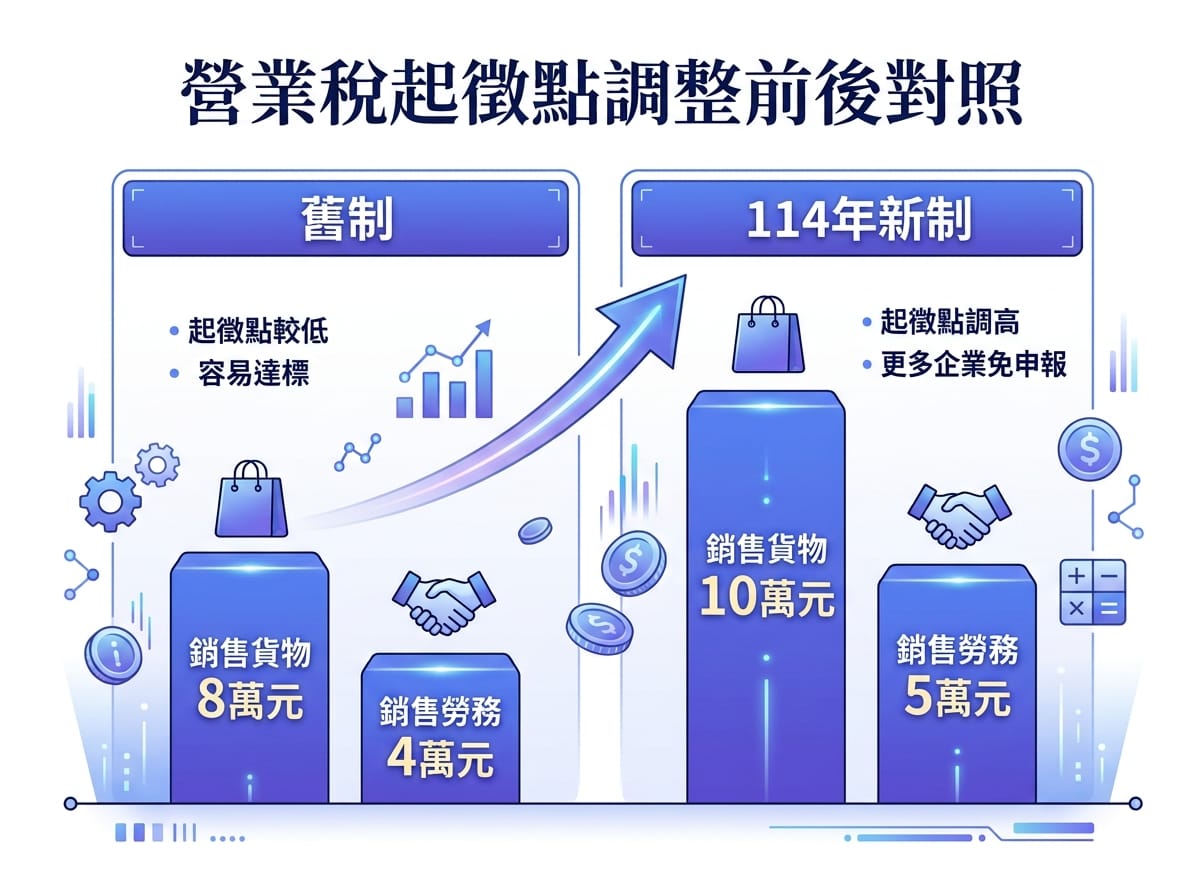
財政部公告,自民國 114 年(2025 年)1 月 1 日起調高小規模營業人營業稅起徵點:銷售貨物業別由原本的每月銷售額 8 萬元調高至 10 萬元,銷售勞務業別調高至 5 萬元。
這是自 96 年 1 月 1 日以來首次調整,財政部說明是參酌 96 年 1 月迄今消費者物價指數上漲約 25% 而調高,預估受惠營業人約 12 萬家,減稅利益約 10.68 億元。新起徵點首次適用於 114 年第 1 季(1 月至 3 月),繳納期間為 114 年 5 月 1 日至 10 日的查定課徵案件。
同時銷售貨物與勞務的營業人,依規定按貨物、勞務各自銷售額占其起徵點的百分比合計計算,合計數達 100% 即應課徵。舉例來說,某月賣貨 6 萬元(占 10 萬元的 60%)、提供服務 2 萬元(占 5 萬元的 40%),合計 100%,就達到課稅門檻。
下表整理常見類型的營業稅率、起徵點與申報方式。特殊業別(如金融保險業、特種飲食業)另有適用稅率,不在本表一般性說明範圍內。
| 營業人類型 | 稅率 | 起徵點(每月銷售額) | 申報頻率 | 是否須開立統一發票 |
|---|---|---|---|---|
| 一般營業人(加值型) | 5% | 不適用起徵點,登記後即須申報 | 每 2 個月一期 | 是 |
| 小規模營業人(銷售貨物) | 1%(查定課徵) | 10 萬元 | 按季由稽徵機關發單 | 否(依核定) |
| 小規模營業人(銷售勞務) | 1%(查定課徵) | 5 萬元 | 按季由稽徵機關發單 | 否(依核定) |
| 適用零稅率之外銷業務 | 0%(進項仍可退抵) | 不適用 | 得申請按月申報 | 是 |
還有一個常被誤讀的數字:每月銷售額未達 20 萬元的小規模營業人,財政部曾公開重申仍維持免用統一發票、按 1% 查定課徵。這個 20 萬跟前面的起徵點不是同一件事——起徵點決定「要不要繳」,20 萬這一條決定「要不要開發票」。看到有人把兩個數字混著講,先去看原始公告再下判斷。
本節資訊來源:財政部全球資訊網〈自 114 年 1 月 1 日起調高小規模營業人營業稅起徵點〉、財政部〈重申大眾化消費飲食店及小規模營業人每月銷售額未達 20 萬元仍免開立統一發票〉。
小規模營業人與一般營業人:該不該主動申請轉換?
這是我在諮詢裡最常被問、也最難給標準答案的一題。因為它不是營業稅的問題,是商業模式問題。
三級距門檻:從免登記到必須開發票
實務上可以把小型營業人的處境切成三段來看。
第一段,每月銷售額未達起徵點(貨物 10 萬、勞務 5 萬)。這個階段依規定暫免課徵營業稅,但要留意:一旦某個月超過起徵點,就應該立即辦理稅籍登記並報繳,不是等到「連續超過幾個月」才處理。另外還有幾種身分本來就不必辦營業登記,包括攤販、家庭農林漁牧業、家庭手工業、民宿經營者,這幾類是依規定免登記,跟「營業額不夠所以暫免」是不同的兩件事,不要混為一談。
第二段,達起徵點但仍在查定課徵範圍,按 1% 由稽徵機關按季發單。這是多數兼職電商賣家所在的位置,行政負擔最輕。
第三段,營業規模成長到稽徵機關核定應使用統一發票(實務上常以每月銷售額 20 萬元為觀察指標),或你自己主動申請成為一般營業人,開始 5% 加值型、每 2 個月申報。
從第二段跨到第三段,可能是稽徵機關核定,也可能是你主動申請。差別在於:被核定的人通常措手不及,主動申請的人有時間先把定價、進銷貨憑證流程、記帳方式都準備好。
業績成長到什麼程度該主動申請轉換
轉不轉,我建議用下面這張清單自我檢核,而不是只看營業額。
是否申請轉為一般營業人自我檢核清單
- 月營業額已穩定超過起徵點連續數月,且看得到繼續成長的趨勢
- 客戶開始出現公司行號,對方需要統一發票才能報帳
- 進貨、包材、廣告費等支出金額高,且多數能取得可扣抵憑證
- 已有固定營業場所、倉儲或委外倉,營運形態穩定
- 計畫參加標案、上架企業採購平台,或與品牌客戶簽長期合約
- 有申請貸款或引進外部資金的規劃,需要完整帳務紀錄佐證營收
勾中三項以上,通常轉換的效益會大於行政成本。勾中不到兩項,也許再觀察一季比較實際。
我有一位經營手作保養品的客戶,月營業額穩定超過起徵點半年後主動申請轉為一般營業人。轉換後營業稅稅率從 1% 變 5%,帳面上看起來變重,但因為原料進貨都有進項憑證可以扣抵,加上開始能接企業採購與伴手禮訂單,半年後現金流反而比拖著不轉更穩。她後來跟我說,真正的轉折不是稅,是「終於能開發票給企業客戶」這件事打開了新的客群。
反過來,如果你的客群 95% 是個人消費者、進貨幾乎沒有憑證(例如手工自製、無固定供應商),那 5% 的銷項幾乎沒東西可以扣,轉換後的實質負擔確實會上升。這種情況下,維持小規模、把力氣放在毛利與流量上,是更務實的選擇。
第三種情境比較少被討論:正在準備申請貸款或政府資金的賣家。金融機構看的是可查核的營收證明,查定課徵的核定銷售額往往低於實際營收,反而不利於額度評估。
延伸閱讀:「鳳凰貸款申請完整指南」整理了申請條件與常見卡關點,如果你正卡在「查定銷售額太低、貸款額度評不出來」這個具體問題,值得先看過再送件。
本節資訊來源:財政部稅務入口網「網路交易課徵營業稅 Q&A」、加值型及非加值型營業稅法第 23 條至第 26 條。
營業稅多久繳一次?申報流程與截止日期
搞懂身分之後,剩下的就是行事曆問題。這一段的重點只有一句話:時間到了要動作,沒有銷售額也要動作。
一般營業人:雙月制申報時間表
依加值型及非加值型營業稅法第 35 條,營業人不論有無銷售額,應以每 2 個月為一期,於次期開始 15 日內填具申報書,向主管稽徵機關申報銷售額、應納或溢付營業稅額;有應納稅額者,應先向公庫繳納後,檢同繳納收據一併申報。
換成白話的行事曆就是:1–2 月這一期,3 月 15 日前申報;3–4 月這一期,5 月 15 日前;以此類推,一年六期。使用統一發票者,還要一併檢附統一發票明細表。
適用零稅率的營業人(例如外銷業者)得申請改為每月一期,於次月 15 日前申報,但同一年度內不得變更。這對常態溢付、需要盡快退稅改善現金流的外銷賣家來說,是值得評估的選項。
「沒有銷售額也要申報」這條規則,財政部發過不只一次新聞稿提醒。停業、淡季、暫時沒出貨,申報書照送,金額填零。這是零成本就能避開的罰則,卻是新登記營業人最常踩的坑。
小規模營業人:按季查定課徵
小規模營業人不需要自行計算申報,由稽徵機關依查定銷售額按季發單,營業人收到繳款書後於規定期間內繳納即可。以 114 年第 1 季(1 至 3 月)為例,繳納期間為 114 年 5 月 1 日至 10 日。
因為不用自己算,這一組人最常出的問題不是算錯,而是「沒收到繳款書就當作不用繳」。地址變更沒更新、公司登記地與實際營業地不同、繳款書寄丟,都可能造成逾期。建議把每季的繳納期間直接排進行事曆,時間到沒收到單就主動打電話問所轄國稅局,不要被動等。
另外提醒一句:查定課徵不代表不會被查。稽徵機關近年運用平台交易與金流資料做勾稽,實際銷售額與核定金額落差過大時,會重新核定並補徵。
三種申報方式:線上、臨櫃與媒體申報
多數營業人現在用的是線上申報,透過財政部電子申報繳稅服務網下載軟體或使用網頁版,搭配工商憑證、自然人憑證或稽徵機關核發的申報密碼登入送件。臨櫃申報仍然可行,適合憑證量少或不熟悉軟體操作的營業人;電磁紀錄媒體申報則多用於交易筆數龐大的營業人。
一般營業人雙月申報 STEP 1–4
| STEP | 目的 | 輸入資料 | 輸出物 |
|---|---|---|---|
| STEP 1 | 彙整當期進銷項憑證 | 統一發票存根聯、進項憑證、銷貨退回折讓單 | 進銷項彙整表 |
| STEP 2 | 計算應納或溢付稅額 | 銷項稅額、可扣抵進項稅額、上期留抵稅額 | 401 申報書草稿 |
| STEP 3 | 選擇申報管道並送出 | 申報書、工商憑證或申報密碼 | 已受理之申報紀錄 |
| STEP 4 | 完成繳稅並保存憑證 | 應納稅額、繳款方式 | 繳款證明與憑證留存 |
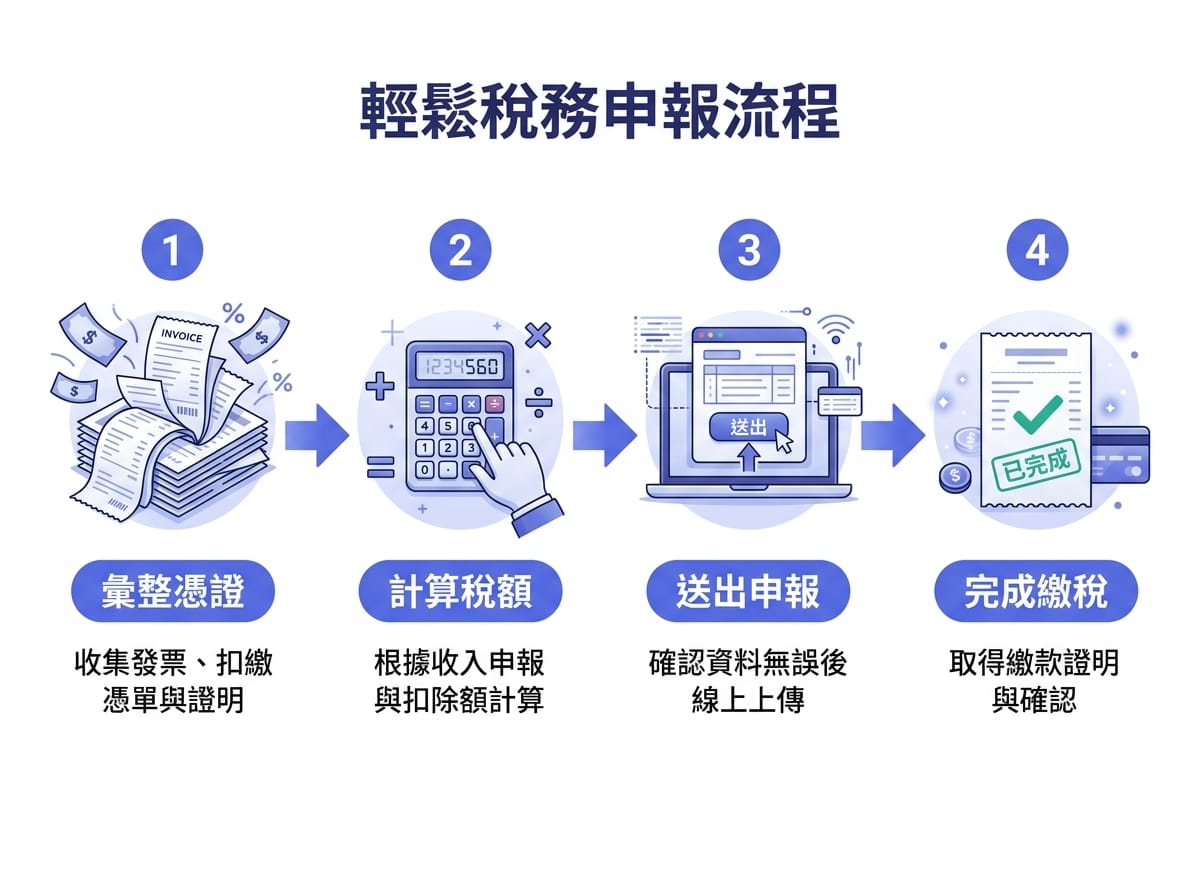
STEP 1 是最容易偷懶、也最容易出事的一步。憑證沒有按期整理,到申報前才翻箱倒櫃,漏掉的進項就等於白繳稅。我建議的做法是每週固定 30 分鐘做憑證歸檔,比每兩個月熬一次夜有效得多。
本節資訊來源:加值型及非加值型營業稅法第 35 條、財政部全球資訊網〈營業人不論有無銷售額均應依規定期限申報營業稅〉。
電商與線上賣家最常誤判的四件事
線上賣家的營業稅問題,八成不是算錯,是「以為自己不用算」。
在蝦皮、網路開店賣東西要不要辦營業登記
依財政部說明,以營利為目的、採進銷貨方式經營、透過網路銷售貨物或勞務者,屬於營業人。每月銷售額未達起徵點(114 年起貨物 10 萬元、勞務 5 萬元)者暫免辦理稅籍登記;一旦當月銷售額超過起徵點,就應該立即辦理稅籍登記並報繳營業稅。
這裡有兩個常見誤判。第一個是「我只是清衣櫃、賣二手,不算營業」。偶一為之的個人二手出售與持續進貨轉售,性質不同,判斷關鍵在於是否具營利目的與經常性。第二個是「我開在平台上,平台是賣家不是我」。你在平台上是自己出貨、自己定價、自己承擔庫存,法律上的營業人就是你,不是平台。
還有一種說法我幾乎每個月都會聽到:「金流走個人帳戶就查不到。」這句話在 2020 年之前也許還有僥倖空間,現在稽徵機關可以取得平台交易資料做大數據分析,勾稽成本比過去低太多。你在平台上被抽走的每一筆費用,其實跟你的營業稅定價邏輯是同一套算法。
延伸閱讀:「蝦皮抽成完整拆解」把費率結構拆給你看,避免你算稅的時候漏算了這一塊。
平台代扣憑證與自行申報的差異
平台會不會幫你代扣代繳?這題沒有一體適用的答案。不同平台針對境內賣家、境外賣家、廣告費、服務費的憑證與扣繳處理方式並不相同,且會隨政策調整。
比較穩妥的做法是分成兩件事看。第一,平台向你收取的服務費、廣告費,你應該拿到什麼憑證,這關係到你能不能列為進項扣抵。第二,你賣給消費者的那筆銷售額,申報義務原則上在你身上,不會因為平台代收貨款而移轉。
不同平台的代扣範圍與憑證形式可能不同,建議直接向平台客服或所轄國稅局確認你的個案適用方式,不要用同業口耳相傳的說法當依據。
踩坑紀錄:拖了半年沒登記的網路服飾店
背景:一位經營網路服飾店的客戶,第一年靠團購起量,月營業額很快站上十幾萬。他知道有起徵點這件事,也知道自己超過了。
問題:他選擇不辦,理由是「等生意再穩一點再說」。實際的顧慮是怕辦了之後帳目要交代、怕客人看到發票覺得變貴、也怕自己搞不定申報流程。這三個顧慮我完全理解,但它們都不是延後登記的合法理由。
解法:半年後他收到國稅局函文。處理方式是先補辦稅籍登記,回頭清算未申報期間的銷售額,補繳稅款並接受裁罰。整個過程花掉他將近兩個月的時間,還付了一筆記帳士的專案處理費。
後記:他事後算過一筆帳,如果一開始就辦登記,那半年的營業稅加上記帳費用,遠低於後來補稅加罰鍰的總額。真正讓他難受的不是錢,是那兩個月本來可以拿去做選品和拍攝的時間。這也是我在諮詢時反覆講的一句話:營業稅的成本從來不只有稅金。
延伸閱讀:「蝦皮賣家教學總覽」把開店到上架的步驟整理成一條可以照著走的路徑,如果你還沒正式開店、連稅籍登記這一步都還沒排進計畫,建議先從基礎流程確認起,能少走前面這位客戶繞的那半年。
本節資訊來源:財政部稅務入口網「網路交易課徵營業稅專區」Q&A。
逾期未申報會怎樣?罰則與補救方式
這一段的數字我建議直接記下來,因為它們是法定的,不是估算。
滯報金與怠報金的計算方式
依加值型及非加值型營業稅法第 49 條,營業人未依規定期限申報銷售額或統一發票明細表:
- 未逾 30 日者:每逾 2 日按應納稅額加徵 1% 滯報金,金額不得少於 1,200 元,不得超過 12,000 元。
- 逾 30 日者:按核定應納稅額加徵 30% 怠報金,金額不得少於 3,000 元,不得超過 30,000 元。
- 無應納稅額者:滯報金為 1,200 元,怠報金為 3,000 元。
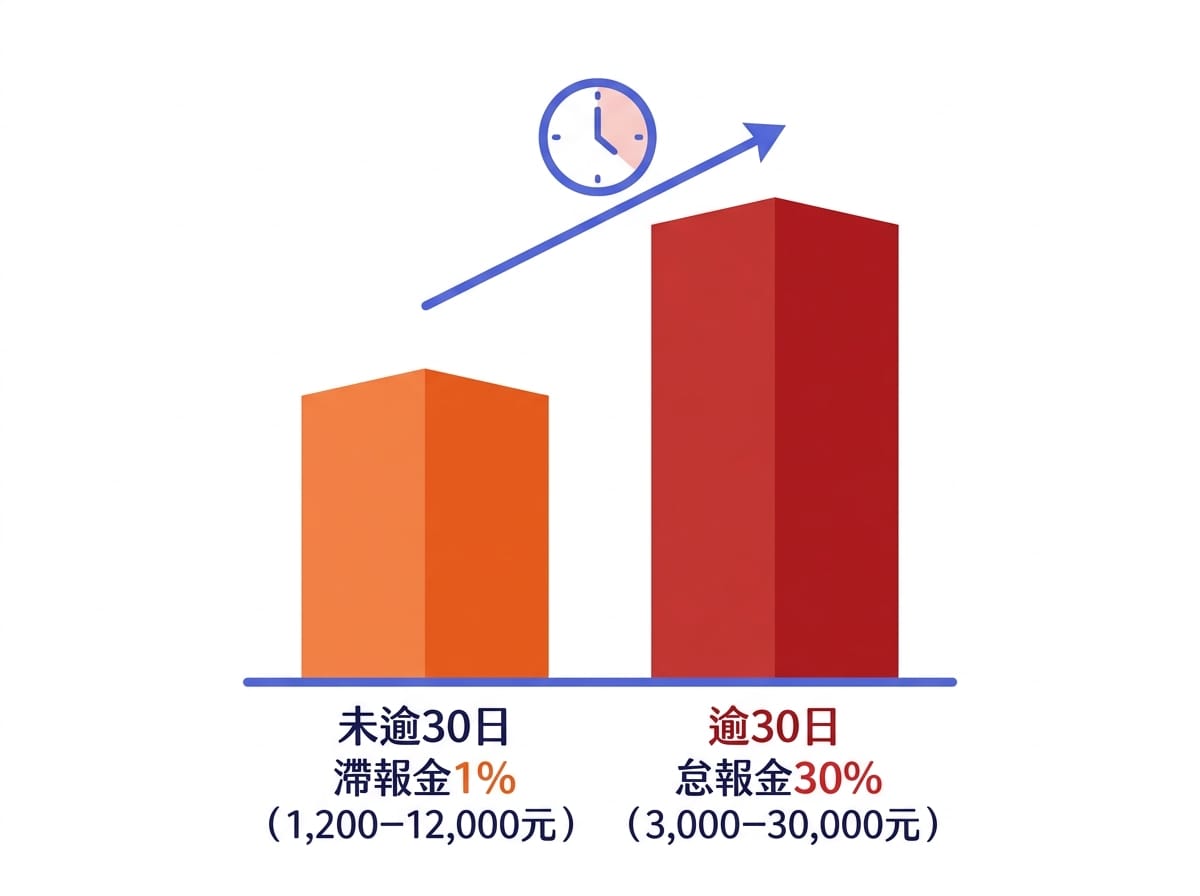
注意最後一條。就算你這一期完全沒有營業、沒有營業稅要繳,忘記申報一樣有 1,200 元起跳的滯報金。這也是前面反覆提醒「零申報也要送」的原因。
更嚴重的是未辦稅籍登記就營業。依營業稅法第 45 條,除通知限期補辦外,得處 3,000 元以上、30,000 元以下罰鍰;依第 51 條,未依規定申請稅籍登記而營業、短報或漏報銷售額者,除追繳稅款外,按所漏稅額處 5 倍以下罰鍰,並得停止其營業。同時觸犯稅捐稽徵法第 44 條未給與憑證規定者,依規定擇一從重處罰。
媒體報導過一則案例可以參考:國稅局查核發現一名網拍賣家自 2024 年起在電商平台經營多個賣場販售電子產品,並利用配偶與子女名義申請不同帳號分散營業收入,交叉比對交易紀錄、收款金流與實際出貨資訊後,短漏報銷售額合計 3,000 萬餘元,除補徵營業稅 150 萬餘元外,並依加值型及非加值型營業稅法第 45、51 條及稅捐稽徵法第 44 條規定裁處罰鍰。這種量級的案子不算特例,它說明了兩件事——平台交易紀錄是查得到的,而且罰鍰的計算基礎是漏稅額,營業額越大,代價越不成比例。
發現漏報後該怎麼補救
如果你已經意識到自己有漏報或未登記,最差的處理方式是繼續拖。
依稅捐稽徵法第 48 條之 1 規定,納稅義務人在未經檢舉、未經稽徵機關或財政部指定之調查人員進行調查之前,自動向稽徵機關補報並補繳所漏稅款者,得免除相關處罰,惟仍應加計利息。換句話說,「自己先講」跟「被查到」在法律效果上差距很大,而這個差距只在被查之前有效。
實務上的建議動作是:先把過去期間的實際銷售額整理出來(平台後台的交易報表通常可以匯出),再帶著資料向所轄國稅局或委由記帳士、會計師協助辦理補報。細節認定與適用條件請以稽徵機關個案審核為準,本文無法也不應該替代專業判斷。
憑證保存也要一併處理。依稅捐稽徵機關管理營利事業會計帳簿憑證辦法,營利事業設置的帳簿除有關未結會計事項者外,應於會計年度決算程序辦理終了後至少保存 10 年;各項會計憑證除應永久保存或有關未結會計事項者外,至少保存 5 年。被查核時拿不出憑證,等於放棄扣抵權。
至於營業稅自己申報還是委外,我的判斷標準不是省不省錢,是「這件事出錯的成本有多高」。每期憑證少於 20 張、進項單純、你也願意花時間學 401 表,自己報沒問題。憑證量大、有外銷或零稅率、跨平台多幣別、正在準備融資或增資,委外的價值遠高於那筆服務費。委外費用因業務量與地區差異很大,建議直接向記帳士事務所詢價比較,不要憑網路上的單一報價下判斷。
本節資訊來源:加值型及非加值型營業稅法第 45、49、51 條、稅捐稽徵機關管理營利事業會計帳簿憑證辦法、壹蘋新聞網〈網拍賣家「分身帳號」避稅被抓包 漏報3000萬恐挨罰百萬〉。
把營業稅當成營運系統的一部分,而不是每兩個月的突發事件
寫完這一篇,我自己也重新想了一遍這些年看過的案例。
讓我困惑的是,營業稅相關資訊其實公開得很完整——財政部的公告、法規資料庫的條文、國稅局的問答,全部查得到,而且免費。但真正出事的賣家,幾乎沒有一個是因為「找不到資料」。他們是知道有這件事,然後決定晚一點再說。
我理解那個心情。剛起步的時候,出貨、選品、拍照、回訊息,每一件都比申報更急、更看得到成果。營業稅申報是那種做了也不會有人稱讚、沒做卻會突然變得很貴的事。
但營業稅怎麼算、什麼時候該申報、什麼時候該從小規模轉為一般營業人,這些問題的答案會直接改寫你的定價、你的客群、你能接什麼樣的訂單。它不是財務部門的行政作業,它是營運決策的一部分。把它排進每週的固定時段,比排進「以後有空再說」的清單裡,成本低太多了。
如果你現在的營業額剛好在起徵點附近徘徊,我的建議很簡單:先把過去六個月的實際月銷售額調出來看一遍,再決定下一步。數字會告訴你答案,比任何一篇文章都準。
那你呢?你是已經辦好登記按期申報的那一種,還是心裡有數但還在等「生意再穩一點」的那一種?
本文內容為一般性說明,實際課稅認定、稅率適用與申報細節請以財政部及所轄國稅局最新公告及個案情況為準,建議於實際申報前諮詢專業會計師或記帳士確認。稅率、起徵點與罰則金額可能隨修法調整,文中數字以發布時公告為準;個別業別可能有例外規定,不適用本文一般性說明。