創業貸款好過嗎?5 大申請條件、常見被拒原因、信保基金保證邏輯與申請流程完整解析
創業貸款不是「申請了就有」,而是銀行跟信保基金一起算過風險才放款的生意。很多人以為政府貸款門檻低、好過關,結果卡在信用瑕疵、文件不齊、甚至年齡資格一條就被刷掉。
創業貸款好過嗎?答案是:條件對的人很好過,條件不對的人連第一關都進不去。往下看完申請條件、常見被拒原因與信保基金的運作邏輯,申請前就先知道自己站在哪一邊。
創業貸款是什麼?銀行出錢、信保基金分擔風險的政策性貸款
先講清楚一件事:創業貸款的錢,不是政府撥給你的。
官方問答寫得很直白:青年創業貸款由本國金融機構「以自有資金辦理」,核貸由銀行決定,風險也由銀行承擔,政府只負責訂規則、給利率條件。
把它當補助的人,花力氣寫夢想;把它當授信案件的人,花力氣證明還款能力。後者過件機率高得多。
錢是銀行的,所以銀行用授信 5P 審你
官方問答列出銀行判斷的五個原則:借款人(經營狀況、債票信)、資金用途、還款來源、債權保障(擔保品與保證人),以及借款人展望。只有「債權保障」能靠信保基金補位,其他四項沒有人能替你過關——不少申請人把力氣全花在找擔保品,卻沒準備好說明營收來源,等於五題只答一題。
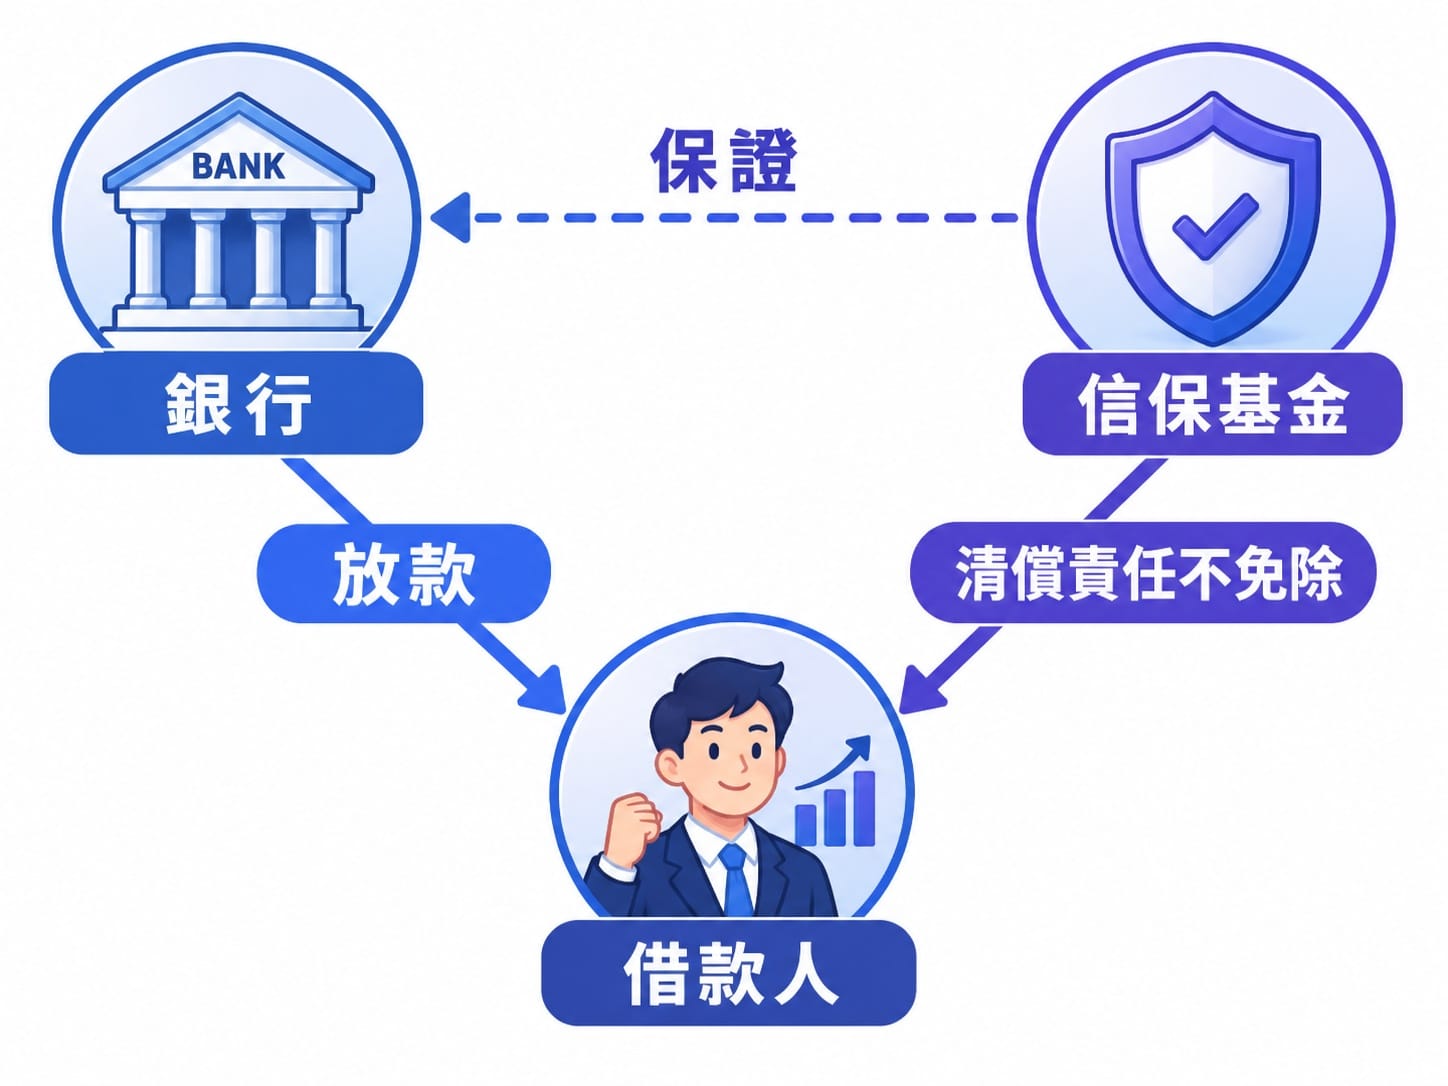
信保基金在中間扮演保證人
沒有擔保品的小公司,銀行為什麼還願意借?因為中小企業信用保證基金會替你向銀行做保證。經濟部已於 2026 年 7 月 1 日起將 9.5 成保證成數適用的歸戶金額上限,由 100 萬元調高為 150 萬元;超過部分,保證成數降為最高 9 成、最低 8 成。
保證要付費。以官方試算範例換算:貸款 100 萬元、6 年含寬限期 2 年、保證 9.5 成,以年費率下限 0.375% 計收,手續費共 14,524 元,撥款時一次收取(這筆金額仍在調整後 150 萬元的 9.5 成保證區間內)。
另一句常被跳過的話:就算信保基金先代償,借款人與保證人的清償責任也不會免除。信保保的是銀行,不是你。
創業貸款與信用貸款差在哪?利率、額度與審核時間比一比
創業初期缺錢,多數人會同時想到兩條路:用公司名義申請創業貸款,或用個人名義辦信用貸款。都是跟銀行借錢,底層邏輯差很多。
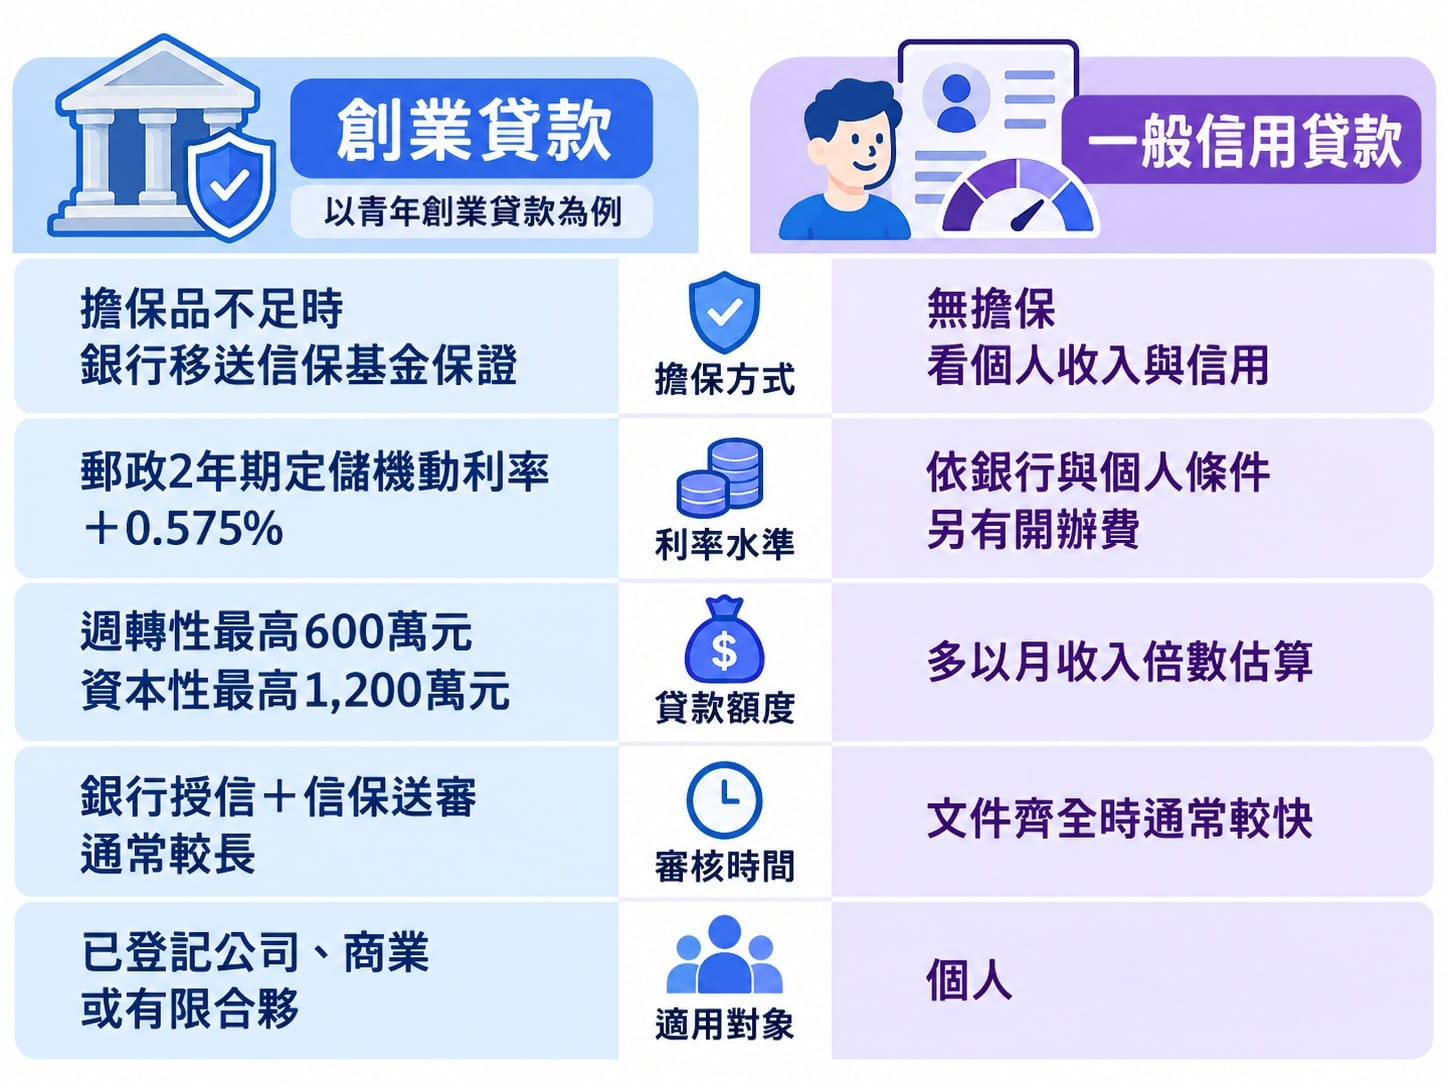
| 比較項目 | 創業貸款(以青年方案為例) | 一般信用貸款 |
|---|---|---|
| 擔保方式 | 擔保品不足時由銀行移送信保基金保證 | 無擔保,看個人收入與信用 |
| 利率水準 | 郵政儲金 2 年期定儲機動利率加 0.575% | 依銀行與個人條件而定,另有開辦費 |
| 貸款額度 | 週轉性最高 600 萬元、資本性最高 1,200 萬元 | 多以月收入倍數估算 |
| 審核時間 | 銀行授信加信保送審,通常較長 | 文件齊全時通常較快 |
| 適用對象 | 已登記的公司、商業或有限合夥 | 個人 |
(信用貸款欄為一般性描述,實際以各銀行規定為準)
利率:創業貸款便宜在哪裡
青年創業貸款的利率公式固定:中華郵政 2 年期定儲機動利率加 0.575%。官方舉例 113 年 3 月定儲利率 1.72%,借款人負擔 2.295%,且郵局調整利率時會跟著動。
官方月付試算:100 萬元、6 年、寬限期 2 年、年息 2.295%,寬限期內每月繳息 1,913 元,之後每月攤還本息 21,824 元——第三年起每月多出兩萬多元,公司現金流撐不撐得住。
審核:為什麼創業貸款比較慢
信用貸款審的是你這個人,創業貸款審的是你這門生意,多一道信保送審,時間自然拉長。計畫書寫不出還款來源的人,就算改用信貸借到錢,也可能卡在還款上。
延伸閱讀:「信用貸款完整攻略:申請條件、利率試算與5步驟辦理流程一次搞懂」用個人信貸支應創業資金的代價與風險控管,和創業貸款的選擇邏輯一次對照。
創業貸款常見類型:青年創業貸款、鳳凰貸款與信保一般貸款怎麼選
主管機關不同、對象不同、額度差好幾倍。選錯方案,等於拿著不合格的資格去送件。
| 方案名稱 | 主辦單位 | 申請資格重點 | 額度上限 | 利率 | 特色 |
|---|---|---|---|---|---|
| 青年創業貸款 | 經濟部中小及新創企業署 | 負責人 18–45 歲、登記未滿 8 年、出資 20% 以上 | 週轉 600 萬元、資本 1,200 萬元 | 郵政 2 年期定儲機動利率加 0.575% | 額度最高 |
| 微型創業鳳凰貸款 | 勞動部勞動力發展署 | 未滿 45 歲女性、45–65 歲者、65 歲以下離島居民;登記未超過 5 年、員工未滿 5 人 | 200 萬元 | 同上,前 2 年利息由勞動部補貼 | 免擔保品,信保 9.5 成 |
| 信保基金一般保證貸款 | 承貸銀行送信保基金 | 符合中小企業認定標準 | 依銀行與信保核定 | 依銀行訂定 | 不受年齡限制 |
| 銀行自辦貸款方案 | 各銀行 | 依銀行規定 | 依銀行規定 | 依銀行訂定 | 條件彈性,成本通常較高 |
(資料整理自經濟部、勞動部與信保基金官方資料;額度與利率依年度公告可能調整,請以官方最新公告為準)
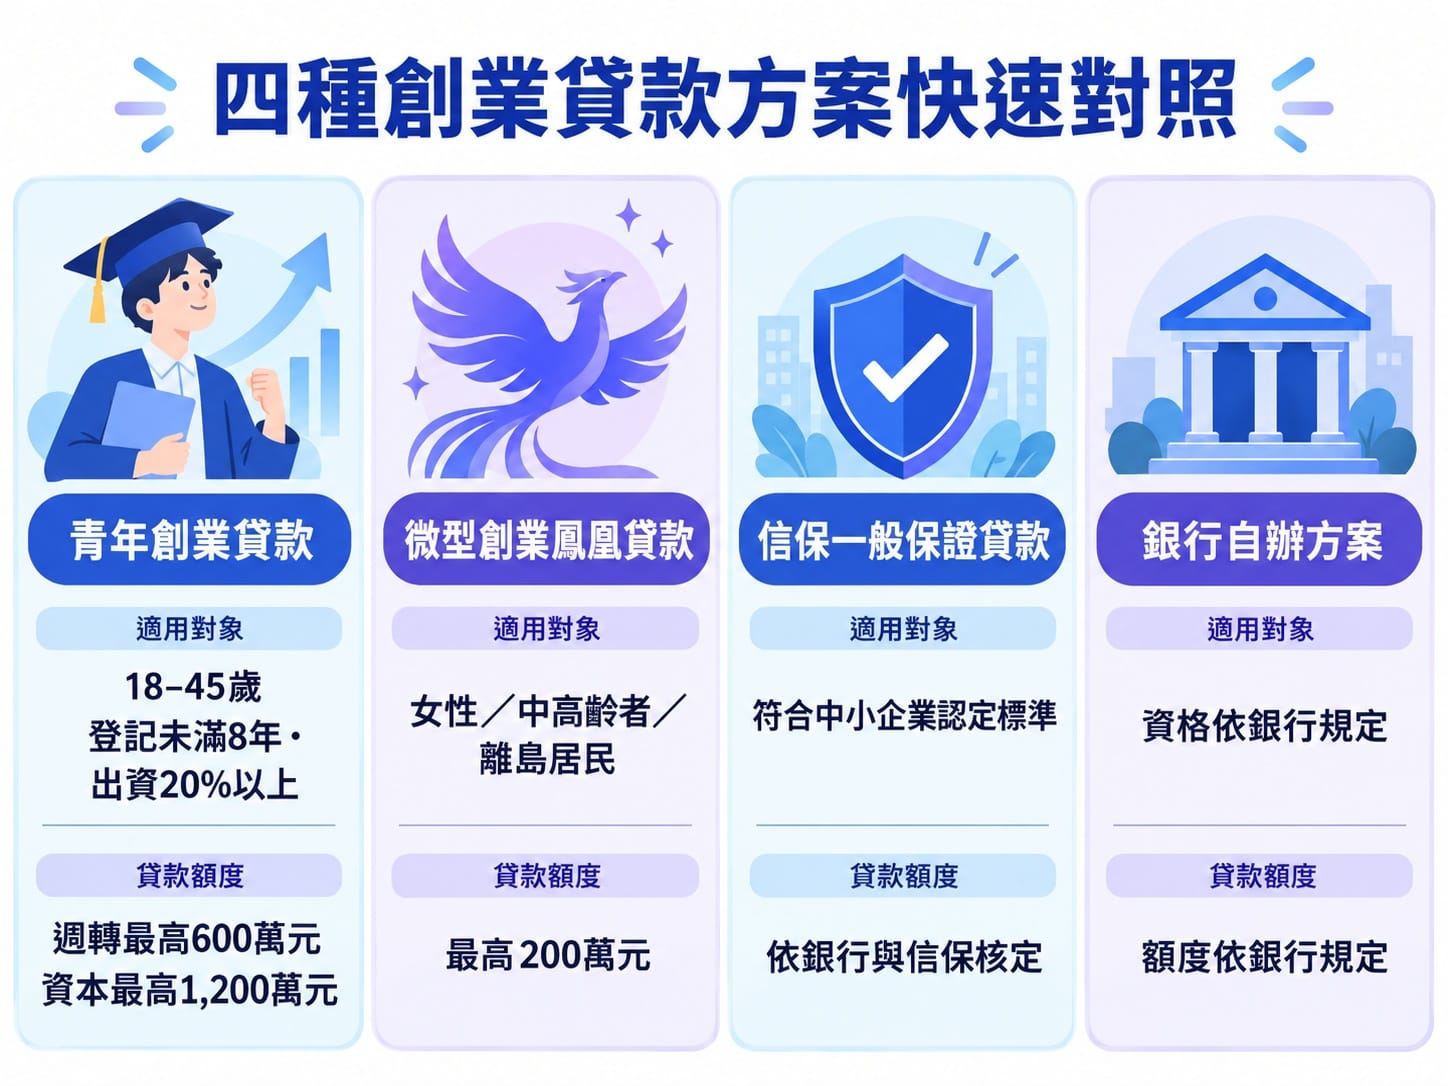
青年創業貸款:額度最高,年齡與年限也卡得最死
週轉性支出最高 600 萬元,資本性支出最高 1,200 萬元,但資本性支出不得超過計畫經費 8 成——設備價金 200 萬元,最高只能貸 160 萬元,剩下自己出。門檻沒有彈性:負責人 18 到 45 歲、公司登記未滿 8 年,46 歲生日一過這條路就關了,需要買設備、裝修店面的公司最適合從這條路開始評估。
延伸閱讀:「青年創業貸款完整指南:政府 6 大方案比較、申辦條件與利率試算全解析」青創貸款的各方案差異、利率試算與申辦細節,一篇講到底。
微型創業鳳凰貸款:女性與中高齡的專屬通道
鳳凰貸款最高 200 萬元,前 2 年利息由勞動部全額補貼,免擔保品。45 到 65 歲不分性別都適用,很多超過 45 歲的男性創業者以為政府貸款跟自己無關,這點常被忽略。事業登記未超過 5 年者還能續貸最多 2 次,三次核貸金額合計不得超過 200 萬元。
延伸閱讀:「微型創業鳳凰貸款申請指南」女性與中高齡創業者的低利選項,資格、課程與送件卡關點完整拆解。
信保一般貸款與銀行自辦方案:政策貸款之外的備案
年齡超過、登記超過 8 年,或資金需求不符政策用途時,可請往來銀行移送信保基金做一般保證,門檻是符合《中小企業認定標準》;或直接申請銀行自辦企業貸款,成本較高但不會被年齡卡掉。部分地方政府與主管部會還有加碼方案(如高雄市青年局、文化部文創青年貸款),登記地與產業類別決定了能不能疊上這類資源。
延伸閱讀:「2026 企業貸款完整攻略:5 大種類、申請條件、利率區間、被拒原因與銀行選擇一次搞懂」銀行自辦方案的種類、利率區間與被拒原因,一次對照。
延伸閱讀:「信保基金申請攻略:資格條件、間接與直接送保方式比較、保證成數與手續費費率一次搞懂」沒有擔保品時信保基金怎麼補位,送保流程與費率算法一次講清楚。
什麼情況適合申請創業貸款,什麼情況不適合
用對時機是槓桿,用錯時機是每月固定扣款的壓力。
適合申請的 5 種情況
- 公司已登記,資金用途明確:買設備、擴充庫存、裝修店面,金額能用報價單算出來。
- 營收已經開始進帳:幾個月的紀錄,也比只有構想的計畫書有說服力。
- 缺的是擔保品,不是還款能力:這正是信保基金要解決的問題。
- 需要較長的還款期:週轉性支出最長 6 年含寬限期 2 年。
- 資格全中且信用乾淨:政策條件都符合,成本是市場上最低的一群。
不適合申請的 5 種情況
- 公司還沒登記:官方明確表示這不是創業前的創業基金,須先完成登記。
- 想拿來還舊債:貸款限企業營運使用,不可償還其他借款。
- 只有一次性的短期缺口:下個月貨款晚到,審核時間根本來不及。
- 信用已有逾期或票據問題:連信保都送不出去,後面細講。
- 還款來源只能寄望生意變好:說不出第一年每月現金流入,借了只是把問題延後。
我認為第 5 點最容易被忽略。很多人寫的還款計畫,其實是許願清單。
延伸閱讀:「老闆的勞健保怎麼保最划算?級距費用全解析」人事保費是最常漏算的固定成本,算不清楚,還款計畫就寫不準。
創業貸款條件有哪些?5 大申請條件自我檢核
以下以青年創業貸款為主。鳳凰貸款的條件已列在前面的比較表。
年齡、登記年限、出資比例:三條硬門檻
條件一:年齡。代表人或負責人須年滿 18 歲至 45 歲。
條件二:登記年限與類型。企業設立登記未滿 8 年,以銀行受理日回推原始設立登記日,變更地址或名稱不會重新起算。2025 年 7 月 1 日起,受理案件須已辦妥公司、商業或有限合夥登記,只有稅籍登記或只有立案的補習班、幼兒園都要先完成登記。
條件三:出資比例。負責人以自然人身分的出資額須占實收資本額 20% 以上。掛名負責人、錢是別人出的,這一條會直接卡住。
課程時數與信用狀況:最常被低估的兩條
條件四:創業課程。3 年內完成政府認可單位的創業輔導課程至少 20 小時,或取得 2 學分,超過 3 年就不算數。
條件五:信用狀況。這一條最多人倒下。官方問答列出不得移送信保的情形:企業、負責人或「負責人的配偶」有票據拒絕往來,或聯徵上有本金逾期未清償、分期延滯超過一個月、利息延滯超過三個月——連配偶的信用瑕疵都算在內。
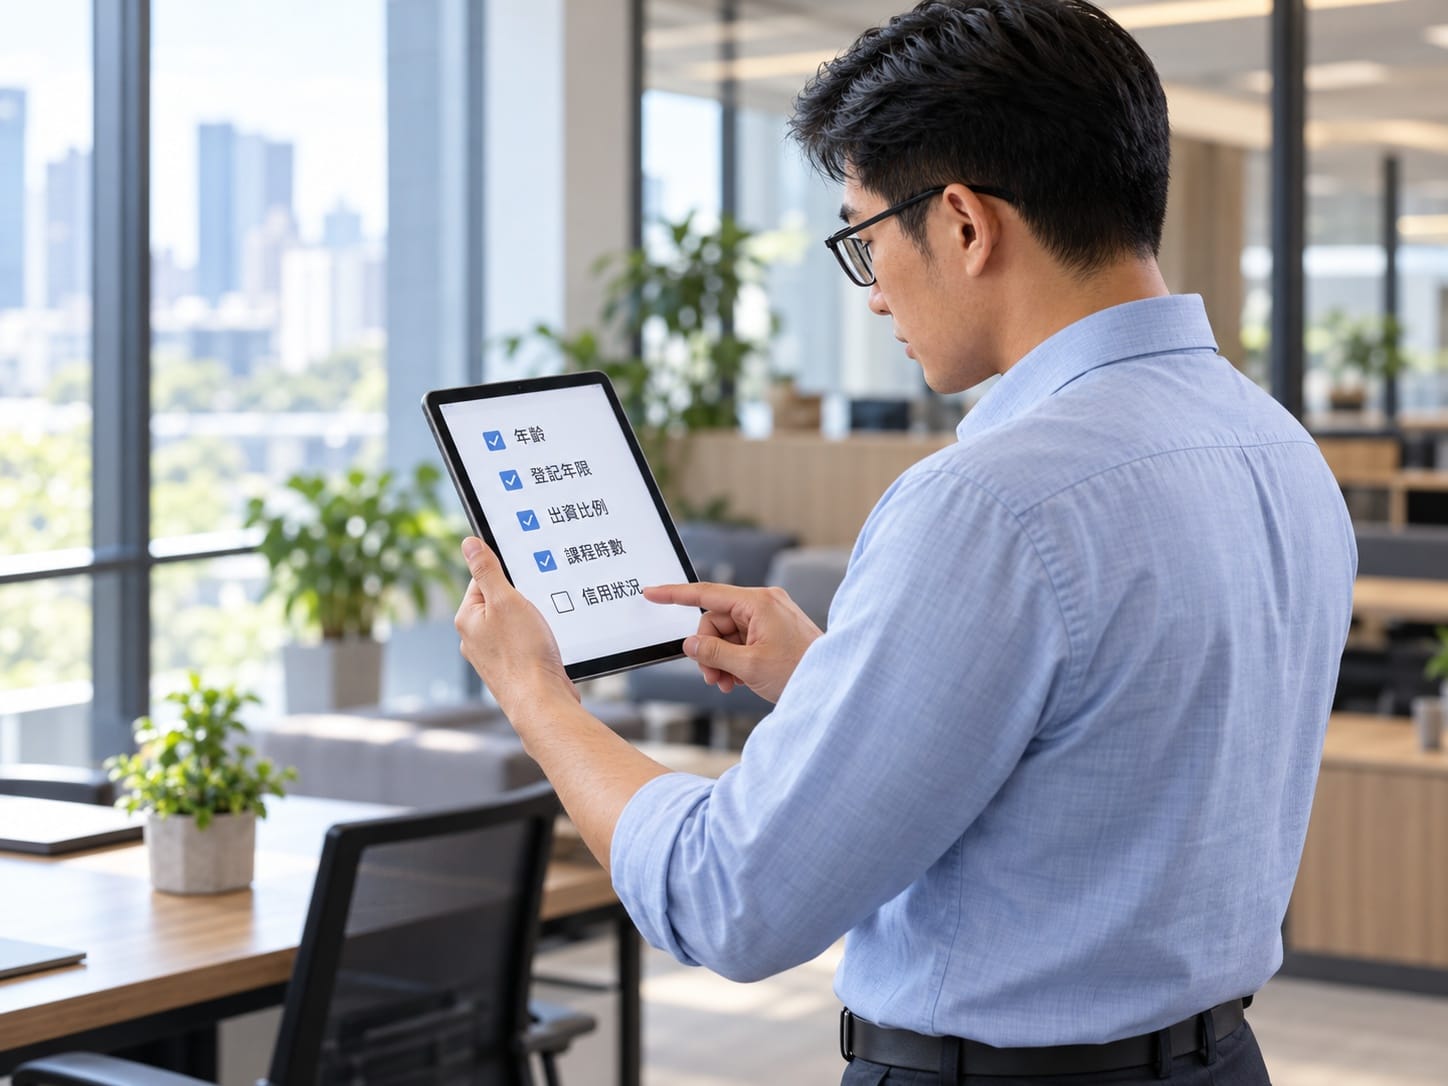
5 大申請條件勾選清單
- ☐ 負責人年齡介於 18 到 45 歲(不符者改看鳳凰貸款或信保一般貸款)
- ☐ 已完成公司、商業或有限合夥登記,原始設立登記未滿 8 年
- ☐ 負責人個人出資占實收資本額 20% 以上
- ☐ 3 年內完成 20 小時創業輔導課程或取得 2 學分,證明仍在效期內
- ☐ 本人與配偶皆無票據拒往、本金逾期、分期延滯超過一個月或利息延滯超過三個月
五項全勾,代表你有資格被審;能不能過,還要看文件與計畫書。
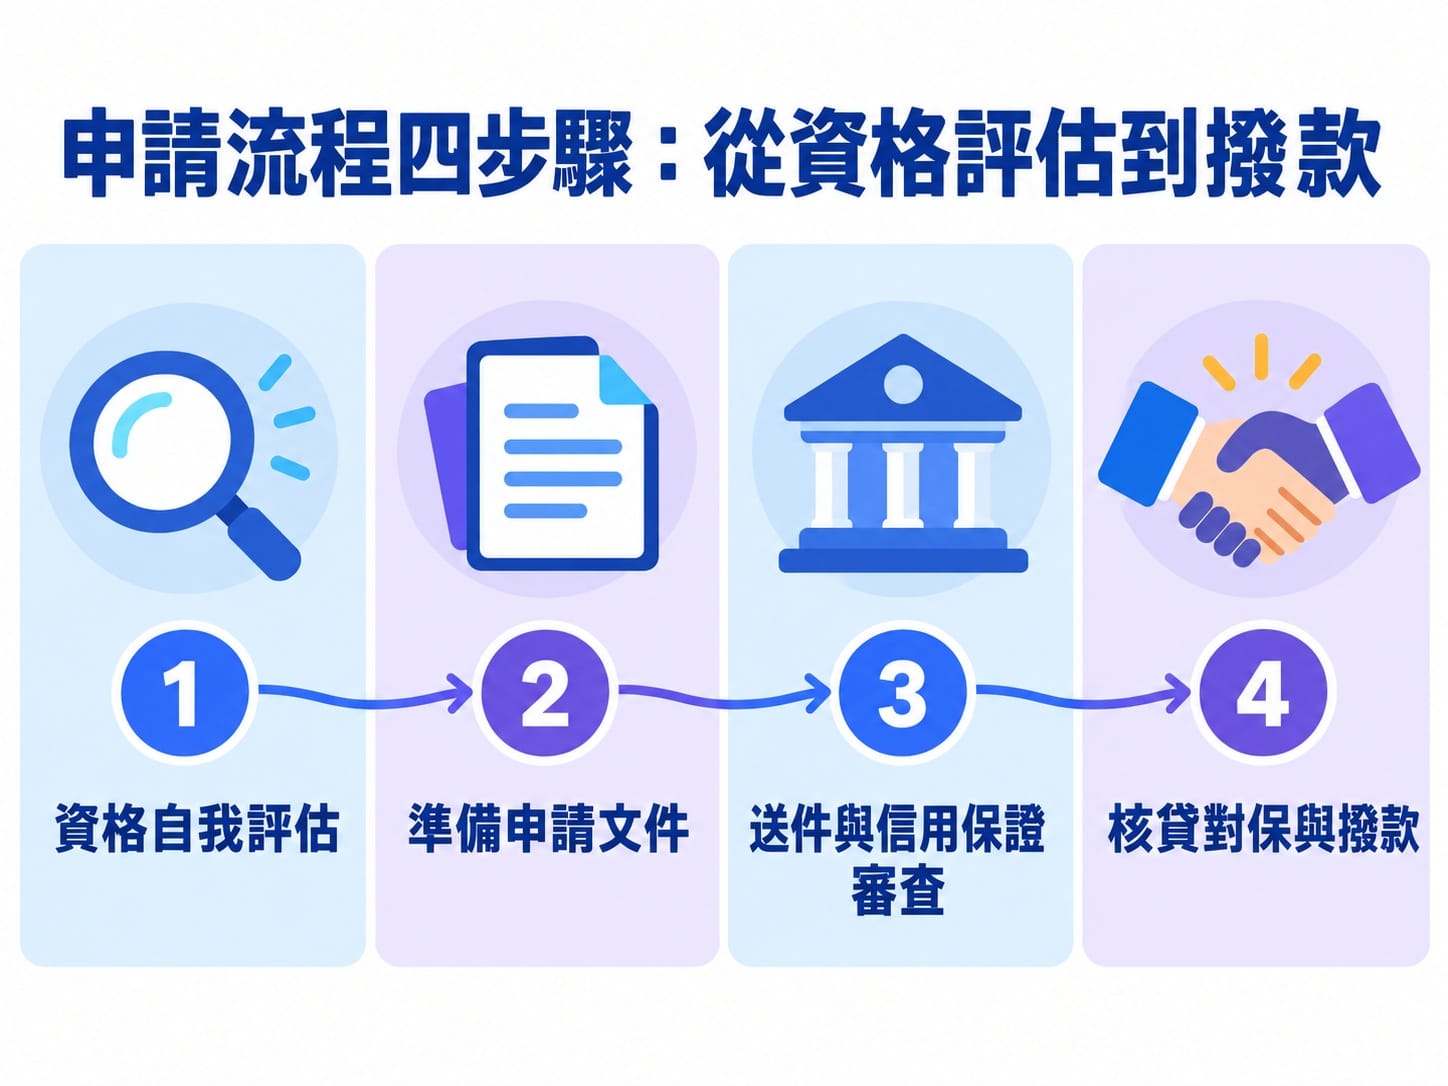
創業貸款申請流程:STEP 1–4 與應備文件
從資格評估到撥款的 STEP 1–4
STEP 1:資格自我評估
用勾選清單逐項核對,同時調閱聯徵報告。可臨櫃、郵寄或自然人憑證線上查閱,每人每年一次免費,本人查詢不納入信用評分。
STEP 2:準備申請文件
申請 100 萬元以下可用申請表取代計畫書,超過則要寫完整計畫書,且須親自填寫——經濟部從未委託任何單位代填或代辦。
STEP 3:送件與信用保證審查
向承辦銀行送件,擔保品不足時由銀行移送信保基金,須找信保簽約的金融機構。
STEP 4:核貸、對保與撥款
簽約對保後撥款,送保案件同時收取保證手續費。額度可分次申請、分批動用,但不得循環動用或借新還舊。
應備文件表
| 文件類別 | 具體項目 | 備註 |
|---|---|---|
| 申請書件 | 貸款計畫書或申請表 | 100 萬元以下得以申請表取代 |
| 負責人身分 | 國民身分證影本 | 外籍負責人附護照及創業家簽證、就業金卡或居留證 |
| 課程證明 | 3 年內 20 小時課程或 2 學分證明 | 須為政府認可單位,線上課程亦可 |
| 企業登記 | 公司、商業或有限合夥登記證明 | 只有稅籍登記者不符資格 |
| 其他佐證 | 財務報表、報價單、租約等銀行指定文件 | 各銀行要求不同,送件前先問清楚 |
撥款要多久?可以馬上用嗎?
官方沒有統一的撥款天數:文件齊全、不送信保的案件最快約 7 天完成審核撥款;需送信保基金或補件次數較多,可能拉長到 1 個月左右。資金需求日建議往前推至少一個月規劃。
撥款後也有用途限制:資本性支出以實際購買價格的 8 成計算,週轉金不得償還其他借款,單據記得留好。
延伸閱讀:「營業稅怎麼算?稅率級距、申報流程與常見錯誤一次搞懂」報稅數字是銀行最直接的營收佐證,申貸前先把稅務基礎打穩。
創業貸款常見被拒原因與風險注意事項
台灣沒有公開核貸率,看美國數據:聯準會 2025 年調查 6,525 家有雇員的小企業,申請融資者只有 42% 拿到全額、22% 一毛都沒拿到;OECD 2026 年報告也指出,17 國中有 10 國要求中小企業提供擔保品的比例上升——小公司借錢本來就難,政策貸款降低的是擔保品門檻,不是信用門檻。
信用面:聯徵上的紀錄說了什麼
短期密集申貸。聯徵中心說明,新業務申請授信的查詢愈多,愈會被視為資金需求急迫;但最近一年內每 30 天的新業務查詢只算一次,一個月內集中比價沒問題,連續幾個月東試西試才留下壞印象。
逾期與延滯。分期延滯超過一個月、利息延滯超過三個月,連信保都送不出去。
文件與條件面:計畫書是最常見的破口
數字沒有佐證。預估月營收 30 萬元,卻沒有報價單、訂單或平台後台數據支撐,銀行只能當成假設。
資金用途不合理、資格細節不符。資本性支出超過設備價金 8 成、把週轉金寫成還舊債、課程證明過期、出資不到 20%、只有稅籍登記,這些看似小事的細節,其實都是一票否決的理由,送件前務必逐條對照。
被拒絕之後,多久可以再申請?
官方沒有規定冷卻期,建議先與送審銀行溝通、了解原因,再決定是否改洽其他金融機構。我的建議是修好原因再送,換銀行不會讓條件變合格。實務上我會抓 3 個月以上的調整期,讓繳款紀錄與文件累積齊全,重新送件時把缺口逐項附上,而不是用同一份有瑕疵的計畫書再闖一次。
信保基金也會拒保,而且保證不等於免還
票信、債信有瑕疵的案件不得移送信保;就算核保了,貸款延滯時借款人與保證人仍要負清償責任,逾期紀錄影響的是你和公司未來好幾年的融資空間。
本文內容僅供一般性資訊參考,不構成個人財務或投資建議。創業貸款的申請資格、額度、利率與核貸條件,會因申請人實際狀況、承辦銀行與政府最新公告而有所不同,請以申請當下的官方公告與銀行審核結果為準。
案例與情境:從被拒到核貸,兩位創業者走了不同的路
第一個是公開報導的真實案例;第二個是依常見送件狀況整理的情境推演,不是特定個案。
正面案例:從客服人員到螺螄粉店老闆
▋背景
經濟日報 2026 年 7 月報導高雄創業者王小姐。她原本是客服人員,看準雲端廚房與外送平台的機會,創立「螺喜有限公司」,用在地食材改良螺螄粉。
▋關鍵
她從外送平台數據發現顧客回購率高達八成,這個數字比任何創業理念都更能回答還款來源。
▋解法與後記
她取得勞動部 120 萬元微型創業鳳凰貸款,一個月內在高雄巨蛋商圈開出第一間實體店,並計畫年底前推出包裝商品。先用小規模跑出真實數據再借錢,順序是對的。
(案例細節依公開報導整理,貸款核准條件以當時個案審核為準)
反面情境:手搖飲店第一次送件被退
▋背景
一位準備開手搖飲店的創業者,年齡、登記、課程都符合。
▋問題
送件前半年,他陸續辦了 3 張信用卡和 1 筆信貸,新業務查詢分散在好幾個月;租約沒簽,裝修與設備費只是網路估價,沒有一張報價單。第一次送件,被退了。
▋解法
他補強了三件事:暫停所有新借貸申請讓聯徵冷卻;跟房東議價拿到租約草約;找三家廠商出正式報價單,讓計畫書每個數字都對得上一張紙。
▋後記
這樣處理後,重新送件的過關機會明顯提高,即使核貸額度比原本想要的少一些,至少第一次把開店成本算清楚了。
有人看到的是政府給不給錢,有人看到的是自己能不能證明這門生意會賺錢。後者通常比較快拿到錢。
常見問題(FAQ)
創業貸款好不好過,答案在送件前半年就寫好了
寫這篇時,我一直在想:為什麼那麼多人把創業貸款想得比實際容易?
我猜是「政府」兩個字給的錯覺,看到經濟部、勞動部,就以為是福利。但創業貸款從頭到尾都是銀行的授信案件,信保基金分擔的是銀行的風險。
讓我矛盾的是,政策貸款的條件其實很友善:2% 出頭的利率、免擔保品、還有寬限期。可是越友善的工具,越容易被拿來填補沒想清楚的計畫——我看過核貸成功、一年後被月付壓垮的人,也看過被拒一次、補齊資料後走得很穩的人。被拒絕未必是壞事,它通常只是在提醒你,生意裡還有一塊沒算清楚。
所以我想反過來問你:如果明天銀行請你用一頁紙說明「這筆錢要怎麼還」,你寫得出來嗎?還是你正卡在某個條件上?歡迎留言告訴我,你現在走到哪一步。
參考資料
- 經濟部中小及新創企業署馬上辦服務中心,〈青年創業貸款要點-問與答(11408 版,114 年 7 月 1 日修正生效)〉,2025(注:本版 9.5 成保證上限仍記載為 100 萬元;經濟部已於 2026 年 6 月 29 日公告修正,自 2026 年 7 月 1 日起調高為 150 萬元,本文內文已依最新公告更新,官網屆時應會釋出後續版次問答)
- 經濟部中小及新創企業署,〈青年創業貸款 計畫總覽〉,2026
- 勞動部勞動力發展署創業鳳凰網,〈微型創業鳳凰貸款〉
- 全國法規資料庫,〈中小企業認定標準〉
- 財團法人金融聯合徵信中心,〈個人信用評分如何改善〉
- Federal Reserve Banks,〈2026 Report on Employer Firms〉,2026
- OECD,〈Financing SMEs and Entrepreneurs 2026: An OECD Scoreboard〉,2026
- 經濟日報/聯合新聞網,〈勞動部陪伴青年創業者 打造品牌新商機〉,2026-07-08
- 勞動部勞動力發展署北基宜花金馬分署,〈創業貸款〉
- 我的E政府,〈微型創業鳳凰貸款〉